
 אליענה וולמן
כשמדברים על השקעות אלטרנטיביות, העין קופצת בדרך כלל לשעוני יוקרה, אמנות מודרנית או מטבעות דיגיטליים. אולם מתחת לרדאר של רוב המשקיעים הקלאסיים, מתרחשת בשנים האחרונות תנועה ערה סביב נכס מסוג אחר לגמרי: חביות עץ אלון ששוכבות במחסנים קרים בצפון בריטניה ומשביחות באיטיות.
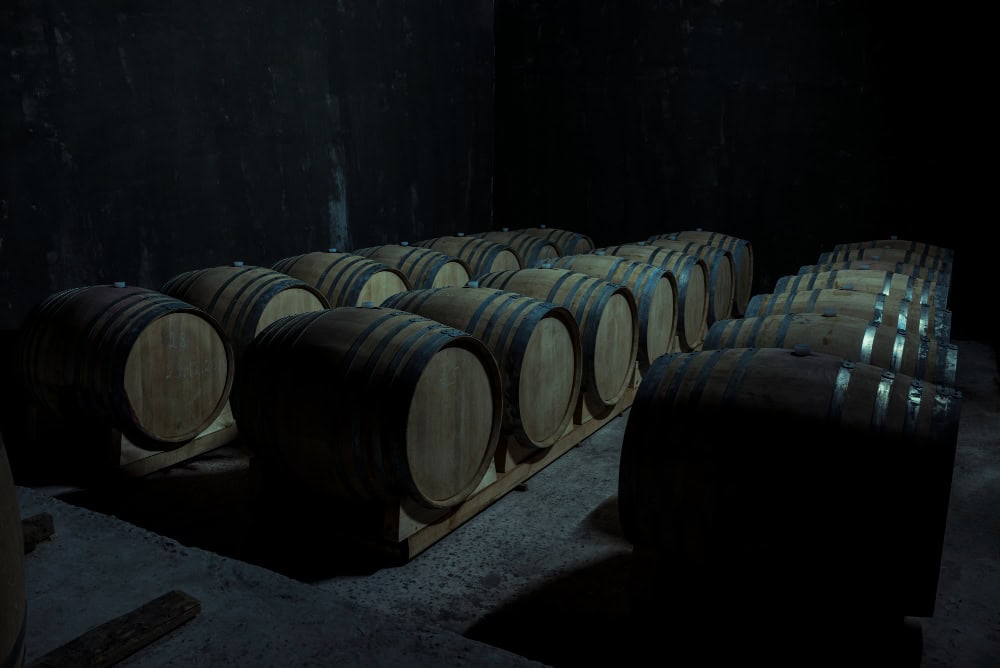
שוק הוויסקי העולמי הוערך בשנת 2024 בכ־84 מיליארד דולר, ולפי תחזיות של Grand View Research הוא צפוי לחצות את רף ה־114 מיליארד דולר עד שנת 2030. המנוע העיקרי מאחורי הצמיחה הזו הוא שילוב קלאסי של ביקוש גובר – במיוחד בשווקים מתעוררים כמו הודו וצפון אמריקה – מול היצע קשיח ומסורבל: מזקקה לא יכולה להאיץ את הזמן; כדי שמשקה יקבל מעמד וערך של סינגל מאלט בן 12 או 18 שנה, אין קיצורי דרך.
בעבר, היכולת לרכוש חבית ישירות ממזקקה סקוטית הייתה שמורה לקומץ סוחרים ותיקים או למשפחות אצולה עם קשרים מקומיים. המורכבות נבעה לא רק מהמחיר, אלא בעיקר מהרגולציה הבריטית הנוקשה, חובת האחסון במחסני ערובה ממשלתיים (Bonded Warehouses) וסוגיות מיסוי מורכבות.
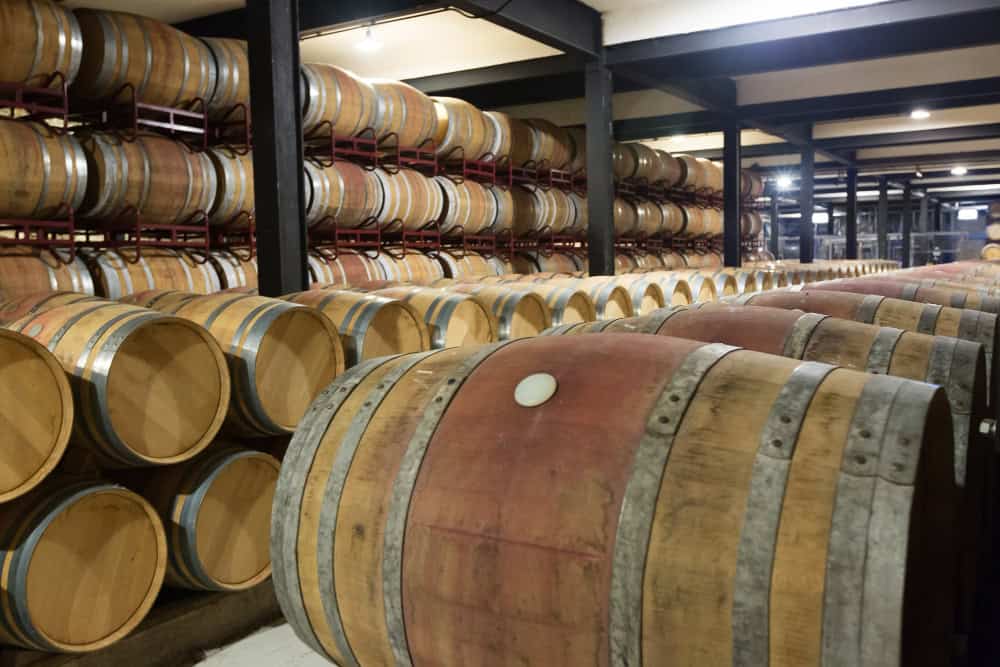
כעת, מודל חדש שמקדם איש העסקים הישראלי גיא קובי (Guy Koubbi) מבקש לחבר את החוסכים המקומיים למסורת הסקוטית. קובי (42), שפעיל מעל שני עשורים בענפי האלכוהול, המסחר הבינלאומי וההשקעות (מייבוא המותג Red Square בגיל 21 ועד שותפויות בתחום הנדל"ן וההפצה), הקים בסקוטלנד ברוקראז' רשמי תחת השם Cask Flow Limited.
המיזם, המשותף לחברת 'עוגן תשואה – וויסקי טרייד' ולשותפו רפי גולן, מאפשר למשקיע לרכוש בעלות ישירה על חבית פיזית, החל מרף כניסה של כ־20,000 שקלים.
ביטוח, עורכי דין וזמן: איך השקעה בחביות וויסקי עובדת בפועל?
החשש הטבעי של כל משקיע בנכס מרוחק הוא הוודאות: איך יודעים שהחבית אכן קיימת, מה מבטיח שהיא לא תיפגע, וכיצד מממשים?
במודל שגובש במשך כשנתיים מול רשויות המסחר והמשפט בסקוטלנד, החביות נרכשות מראש ונבדקות על ידי מומחים, ולאחר מכן נרשמות בבעלות ישירה של המשקיע. הן נשמרות במחסנים מפוקחים ברישיון ממשלתי, המאפשרים מעקב אחר נתוני הזיקוק, המיקום והערך.
כדי להתמודד עם שאלת הסיכון והבלאי, רתמה החברה את קבוצת הביטוח הבריטית Howden Group, אשר הנפיקה פוליסת ביטוח מותאמת מסוג All Risk – הכוללת שיפוי ביטוחי בשיעור של 30% לטובת המשקיע במקרה של נזק או אובדן. לצד זאת, המערך המשפטי והחשבונאי מעוגן באמצעות משרד עורכי הדין Brodies LLP ופירמת ראיית החשבון הבריטית AZETS.
בסופו של דבר, בחברה מעריכים כי אפיק ההשקעה עשוי להניב תשואה שנתית משוערת של 10%–20% ברוטו מערך החבית, בהתבסס על ביצועי העבר של שוק הוויסקי הסקוטי. יחד עם זאת, מדגישים כי אין מדובר בתשואה מובטחת, אלא בהערכה התלויה במוניטין המזקקה, סוג החבית, מגמות השוק העולמיות ותקופת ההחזקה.
וויסקי, מטבעו, הוא משחק של אורך נשימה. תקופת ההחזקה המומלצת מתחילה ב־4 עד 6 שנים ליישון ראשוני, אך פוטנציאל ההשבחה המרכזי מיוחס לטווחי זמן של 8 עד 12 שנים, ואף מעבר ל־18 שנה – נקודה שבה מחירי בקבוקים נדירים נוטים לזנק באופן משמעותי.
בשלב המימוש עומדות בפני המשקיע כמה חלופות: מכירת החבית בשוק המשני לסוחרים בינלאומיים, מכירה למבקבקים עצמאיים, או מכירה לגופי הפצה – בהם זרוע השיווק והיבוא של הקבוצה בישראל (Xspirits).
בסופו של דבר, עולם ההשקעות מחפש תמיד את הגידור הבא: נכס אמיתי, עם ריח של עץ אלון והיסטוריה בת מאות שנים, שאינו קשור ישירות לתנודות היומיות של מדדי המניות – בתנאי שלמשקיע יש את הסבלנות לתת לו להתיישן.