
 תוכן שיווקי
מטבעות דיגיטליים: לא רק טרנד, גם חובה מול רשות המסים
בשנים האחרונות נרשמת עלייה ניכרת בפתיחת ארנק דיגיטלי ומסחר בביטקוין, אתריום ומטבעות נוספים. רבים מהם מגיעים מעולם הטכנולוגיה וההייטק, ולא מעטים נכנסים לתחום דרך קבוצות השקעה בוואטסאפ או המלצות מחברים. הבעיה היא שההתלהבות מהרווח הפוטנציאלי מסתירה לעיתים קרובות נושא קריטי לא פחות, שהוא הדיווח והתשלום לרשויות המס בישראל. מי שמוכר מטבע קריפטו ברווח, ממיר אותו למטבע אחר או משתמש בו לרכישה, עלול להיות חייב בדיווח ובתשלום מס, גם אם מעולם לא המיר שקל אחד לחשבון הבנק.
מה זה מיסוי קריפטו בישראל
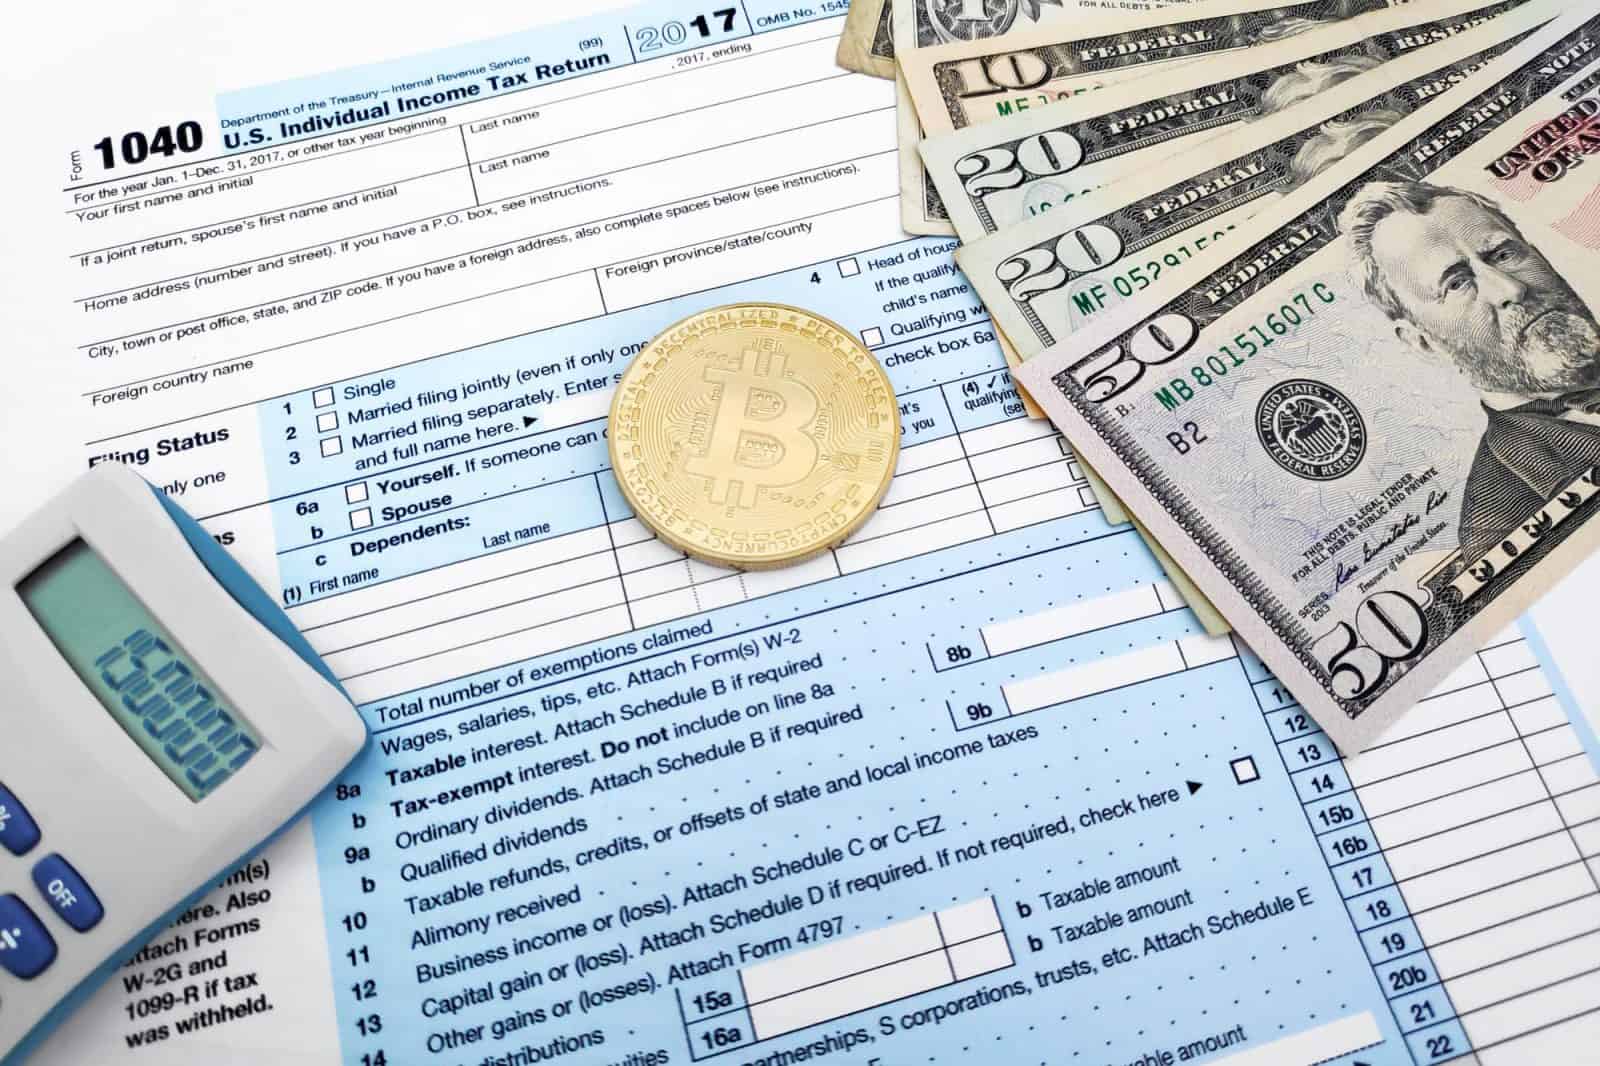
מיסוי קריפטו בישראל מתייחס לאופן שבו רשות המסים מתייחסת לרווחים והפסדים שנוצרים ממסחר, החזקה או שימוש במטבעות דיגיטליים. נכון להיום, רשות המסים מסווגת מטבעות קריפטוגרפיים כנכס, ולא כמטבע חוץ, ולכן רווח ממכירתם נחשב רווח הון וחייב במס בשיעור של 25 אחוז עבור יחיד שאינו סוחר במישרין. במקרים שבהם הפעילות מוגדרת כעסק, כלומר כשיש היקף פעילות משמעותי, תדירות גבוהה ומטרת רווח ברורה, ההכנסה עשויה להיחשב הכנסה פירותית החייבת במס שולי ובביטוח לאומי, מה שיכול להעלות את נטל המס באופן ניכר.
איך מחשבים את הרווח החייב במס
חישוב הרווח מתבצע על בסיס ההפרש בין מחיר הרכישה למחיר המכירה, כשמוסיפים לעלות הרכישה הוצאות נלוות כמו עמלות בורסה. מי שרכש מטבעות במספר עסקאות לאורך זמן, במחירים שונים, נדרש לעיתים לבצע התאמה לפי שיטת FIFO, כלומר הנכס שנרכש ראשון נמכר ראשון, אלא אם קיימת שיטת רישום אחרת שתואמה מראש מול רשות המסים. כל עסקת המרה בין מטבעות דיגיטליים, גם בלי יציאה לשקלים, עלולה להיחשב אירוע מס בפני עצמו, ולכן תיעוד מדויק של כל פעולה הוא חיוני. חברות ייעוץ בתחום, כמו בלוקסטקס, מסייעות למשקיעים פרטיים לרכז את נתוני הארנקים והבורסות ולהפיק דוח רווח והפסד שמתאים לדרישות הדיווח.
הצעדים המומלצים למי שמחזיק קריפטו
עם כניסת רגולציה מחמירה יותר על בורסות ופלטפורמות מסחר, חשוב להיערך מראש במקום להמתין לדרישת הבהרה מרשות המסים. אלה הצעדים המרכזיים שמומלץ לבצע:
- איסוף היסטוריית עסקאות מלאה מכל הבורסות והארנקים שבהם בוצע מסחר, כולל תאריכים ומחירים.
- בדיקה האם הפעילות מסווגת כהשקעה פרטית או כעסק, שכן ההשלכות המיסויות שונות מהותית.
- הגשת דוח הון או דוח שנתי בהתאם לחובת הדיווח האישית, גם כאשר לא בוצעה מכירה בפועל אם קיים חשד לפעילות עסקית.
- בחינת אפשרות לקיזוז הפסדים מרווחים אחרים, כולל הפסדים משנים קודמות אם דווחו כראוי.
- פנייה לייעוץ מקצועי הממוקד בתחום הקריפטו ספציפית, ולא ייעוץ מס כללי בלבד.
דיווח עצמאי מול ליווי מקצועי: השוואה
| קריטריון | דיווח עצמאי | ליווי משרד מיסוי מתמחה |
| דיוק בחישוב | תלוי בידע אישי ברגולציה | מבוסס על ניסיון עם תיקים דומים |
| זמן השקעה | רב, במיוחד עם ריבוי עסקאות | מצומצם, הנתונים מעובדים עבורכם |
| חשיפה לסיכון | גבוהה יותר במקרה של טעות | נמוכה יותר בזכות בקרה מקצועית |
| התמודדות עם ביקורת מס | מורכבת ללא ייצוג | כוללת ליווי וייצוג מול הרשות |
| עלות | ללא תשלום ישיר | תשלום עבור השירות, לרוב משתלם על פני זמן |
הבחירה בין שתי האפשרויות תלויה בהיקף הפעילות ובמידת המורכבות של התיק. משקיע שמחזיק כמה מטבעות בודדים לאורך זמן יכול לעיתים להסתפק בדיווח עצמאי מסודר, בעוד שמי שמבצע עשרות עסקאות בחודש, עובר בין מספר בורסות או עוסק גם ב-Staking וב-DeFi, נדרש ברוב המקרים לליווי מקצועי במסגרת מיסוי קריפטו בישראל כדי להימנע מטעויות יקרות.
מה בודקים לפני בחירת גורם מלווה בתחום המס
משקיעים שמחפשים ליווי מקצועי נוטים לבדוק כמה פרמטרים מרכזיים לפני שהם סוגרים עם משרד או יועץ. ראשית, ניסיון ספציפי בתחום הקריפטו ולא רק ידע כללי במיסוי. שנית, היכרות עם סוגי הפעילויות השונות, כולל מסחר רגיל, NFT, מיינינג והלוואות דיגיטליות. שלישית, שקיפות לגבי עלות השירות מראש, כדי להימנע מהפתעות. סימן אזהרה מרכזי הוא יועץ שמבטיח "אפס מס" או פתרונות שנשמעים טובים מכדי להיות אמיתיים, שכן רשות המסים בישראל אכן בודקת תיקים הקשורים לקריפטו באופן יזום בשנים האחרונות.
שאלות ותשובות
האם חייבים לדווח על קריפטו גם אם לא מכרתי לשקלים?
כן, במקרים מסוימים. המרה בין מטבעות דיגיטליים, שימוש בקריפטו לתשלום או קבלת ריבית מהלוואות דיגיטליות עשויים להיחשב אירוע מס גם בלי יציאה לשקלים, ולכן מומלץ לתעד כל פעולה כזו.
מה שיעור המס על רווחי קריפטו ליחיד פרטי?
במקרה הנפוץ של משקיע פרטי שאינו סוחר במסגרת עסק, שיעור המס עומד על 25 אחוז מהרווח הריאלי, בדומה למס רווח הון על נכסים אחרים.
איך יודעים אם הפעילות שלי נחשבת עסק ולא השקעה?
רשות המסים בוחנת היקף העסקאות, תדירות המסחר, רמת המומחיות של המשקיע ומטרת הפעילות. ככל שהמסחר תכוף ומאורגן יותר, גדל הסיכוי שהפעילות תסווג כעסקית ותחויב במס שולי.
מה קורה אם לא דיווחתי על רווחי קריפטו משנים קודמות?
ניתן בדרך כלל לבצע גילוי מרצון או תיקון דוחות רטרואקטיבי, אך מומלץ לפעול דרך גורם מקצועי כדי לבחון את המסלול המתאים ולצמצם חשיפה לקנסות.
האם אפשר לקזז הפסדים מהשקעות קריפטו מרווחים אחרים?
כן, הפסד הון ממכירת מטבעות דיגיטליים ניתן לקיזוז מול רווחי הון אחרים באותה שנת מס, ובמקרים מסוימים גם להעברה לשנים הבאות, בכפוף להגשת דיווח מסודר.
לפני ההמרה הבאה או מימוש הרווח הבא, כדאי לבדוק את מצב התיעוד האישי. רבע שעה של סדר בנתונים היום יכולה לחסוך שעות התמודדות מול רשות המסים בעתיד.