
 תוכן שיווקי
סדר במסמכי העסק אינו רק עניין אסתטי, אלא תנאי בסיסי לניהול תקין, לעמידה בדרישות החוק ולתקשורת יעילה עם רואה החשבון. מסמך שאבד, חשבונית שלא נשמרה או תיקיות מפוזרות בין מיילים, ניירת וענן – כל אלה עלולים להוביל לטעויות בדוחות, לקנסות ואפילו לסכסוכים משפטיים. ארגון נכון של המסמכים, יחד עם מעבר לארכיון דיגיטלי, יוצר תשתית יציבה לניהול פיננסי ומיסויי מדויק.
אילו מסמכים עסקיים חייבים לשמור ולכמה זמן?
החקיקה בישראל מחייבת שמירה של מגוון רחב של מסמכים חשבונאיים ומסמכי תיעוד. בראש הרשימה עומדות חשבוניות מס, קבלות, דוחות מע"מ, ספר קופה, דוחות נוכחות, הסכמי עבודה, חוזים עם ספקים ולקוחות, דוחות שנתיים, מאזנים ודוחות רווח והפסד. לפי הוראות ניהול פנקסי חשבונות, ברוב המקרים יש לשמור את המסמכים 7 שנים מתום שנת המס שאליה הם מתייחסים, או 6 שנים מיום הגשת הדוח לאותה שנה — המאוחר מביניהם.
בנוסף למסמכים החשבונאיים, מומלץ לשמור גם תיעוד של התכתבויות מהותיות עם לקוחות וספקים, אישורי הזמנות, הצעות מחיר חתומות ותיעוד של כל שינוי מהותי בחוזים. מסמכים אלה עשויים לשמש ראיה במקרה של מחלוקת משפטית או ביקורת מס בלתי צפויה. שמירה מסודרת מאפשרת שליפה מהירה של כל נתון, גם שנים לאחר ביצוע העסקה.
ניהול מסמכים בעסק: מה קורה כשאין סדר?
כאשר ניהול המסמכים מתבצע בצורה ידנית ולא מסודרת, גדל הסיכון לטעויות בדיווח לרשויות, לפספוס הוצאות מוכרות ולכפילויות בתשלומים לספקים. רואה החשבון נאלץ להשקיע זמן רב באיתור מסמכים חסרים, בבירור פערים ובתיקון שגיאות, במקום להתמקד בייעוץ אסטרטגי ובתכנון מס. מצב זה פוגע ישירות בעלויות השירות ובאיכות קבלת ההחלטות הניהוליות.
עסקים רבים נתקלים בקושי ממשי בעת ביקורת של רשות המסים, כאשר חלק מהחשבוניות או ההסכמים אינם נגישים באופן מיידי. תרחיש כזה עלול להוביל להטלת שומות לפי מיטב השפיטה, לקנסות ולריבית. שימוש במערכת לניהול מסמכים בעסק מאפשר לצמצם משמעותית את הסיכון, באמצעות תיוק אוטומטי, חיפוש מהיר וגיבוי מסודר של כל המסמכים החיוניים.
איך מתכננים ארכיון דיגיטלי שהרואה חשבון יכול לעבוד איתו?
ארכיון דיגיטלי יעיל מתחיל בהגדרה ברורה של מבנה תיקיות לוגי, המשקף את אופן העבודה של העסק ושל רואה החשבון. בדרך כלל מומלץ לחלק את המסמכים לפי שנים, ולאחר מכן לפי סוג מסמך: הכנסות, הוצאות, בנק, שכר, חוזים, ביטוחים ועוד. בתוך כל תיקייה ניתן להפריד לפי חודשים, כדי להקל על התאמות בנק ועל הכנת דוחות מע"מ.
שם הקובץ חשוב לא פחות ממיקומו. מומלץ לאמץ שיטה קבועה, למשל: תאריך-שם ספק-סכום-סוג מסמך. כך ניתן לזהות במהירות את תוכן הקובץ גם בלי לפתוח אותו. רואה החשבון יוכל לבצע חיפושים מהירים ולבנות דוחות בצורה מדויקת, מבלי להסתמך על ניחושים או על זיכרון. עקביות היא המפתח, ולכן חשוב להגדיר נוהל כתוב לכל מי שמטפל במסמכים.
מניירת לארכיון דיגיטלי: סריקה, תיוק וגיבוי
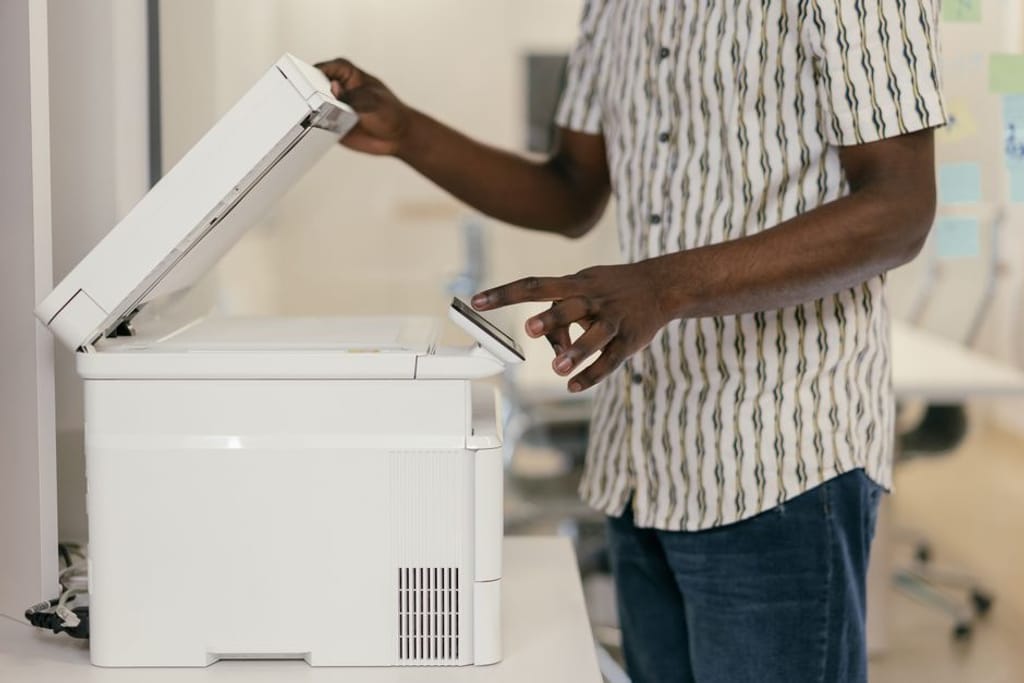
תהליך המעבר מארכיון פיזי לארכיון דיגיטלי מתחיל בסריקה איכותית של המסמכים הקיימים. כדאי להשתמש בסורק שמפיק קבצי PDF ברורים, עם אפשרות לזיהוי טקסט (OCR) המאפשר חיפוש לפי מילים בתוך המסמך. לאחר הסריקה, יש לוודא שכל קובץ נשמר בתיקייה המתאימה, עם שם קובץ לפי השיטה שהוגדרה מראש.
במקביל, חשוב להגדיר נוהל שוטף לטיפול במסמכים חדשים: קבלת המסמך, סריקה או הורדה למחשב, בדיקה קצרה של איכות הקובץ, שמירה בתיקייה הרלוונטית וגיבוי אוטומטי לענן או לשרת מאובטח. גיבוי כפול – מקומי ובענן – מפחית את הסיכון לאובדן נתונים עקב תקלה טכנית, פריצה או מחיקה בשוגג. כך נשמרת רציפות תיעודית גם במצבי חירום.
שיתוף מסמכים עם רואה החשבון בצורה בטוחה ויעילה
לאחר הקמת הארכיון הדיגיטלי, נדרש מנגנון שיתוף מסמכים יעיל עם רואה החשבון. במקום להעביר קבצים במיילים מפוזרים, מומלץ להעניק גישה לתיקיות מוגדרות בענן, עם הרשאות צפייה או עריכה לפי הצורך. כך רואה החשבון יכול לגשת למסמכים בזמן אמת, להוריד רק את הקבצים הנדרשים ולוודא שאין מסמכים חסרים לפני הגשת הדוחות.
שמירה על אבטחת מידע היא חלק בלתי נפרד מהתהליך. יש לבחור פלטפורמה עם הצפנת מידע, ניהול הרשאות מפורט ותיעוד גישה. בנוסף, חשוב להגדיר מי מוסמך להעלות, לערוך או למחוק מסמכים, ולבצע בדיקות תקופתיות של שלמות הארכיון. שילוב נכון בין ארכיון דיגיטלי מסודר לבין שיתוף מאובטח יוצר תשתית עבודה יעילה, המאפשרת לרואה החשבון לספק תמונה עדכנית ואמינה על מצבו הפיננסי של העסק.
ניהול מסמכים חכם כבסיס לניהול עסקי מתקדם
ניהול מסמכים בעסק, ארכיון דיגיטלי, שמירת חשבוניות, רואה חשבון – כל אלה מתחברים למערך אחד של שליטה במידע. כאשר המסמכים מסודרים, נגישים ומגובים, מתאפשרת הפקת דוחות מהירה, ניתוח מגמות, בקרה על תזרים והיערכות טובה יותר לביקורות. מעבר לכך, הסדר התיעודי משפר את יכולת המיקוח מול ספקים, את רמת השירות ללקוחות ואת הוודאות הניהולית בטווח הארוך.